Wehe, die Schätzungen sind falsch...

Ohne Frage sind US-Aktien gerade ambitioniert bewertet. Das KGV liegt über dem langjährigen Durchschnitt. Auf der anderen Seite ist die Bewertung nicht so extrem wie zu Zeiten des Dotcom-Booms. Die große Frage ist ja aktuell, ob wir in einer Blase wie zur Jahrtausendwende sind. Beim Blick auf die Bewertung muss man sagen: Ja, Aktien sind teuer. Aber wir sind noch ein gutes Stück von den Verhältnissen vor dem Platzen der Internetblase entfernt.

Jetzt kommt allerdings das große Aber: Die Bewertung hat noch nicht diese Extreme erreicht, weil die Gewinnerwartungen so hoch sind. Analysten prognostizieren für den S&P 500 ein Plus beim Gewinn je Aktie von 24 Prozent in diesem Jahr. Das wäre fast eine Verdopplung gegenüber 2025.

Für mich ist daher die große Frage: Kann das so weitergehen? Oder befinden wir uns in einer Gewinnblase?
Man darf nicht vergessen: Alles hängt an den Investitionen der Hyperscaler. Sie werden in diesem Jahr vermutlich bei rund 700 Milliarden Dollar liegen und auch die Prognosen für die nächsten Jahre gehen von hohen Ausgaben aus. Die Investitionen der einen sind wiederum die Einnahmen der anderen. Die Halbleiterhersteller würden nicht solche massiven Gewinne melden, wenn die Nachfrage nach ihren Chips wegen des KI-Booms nicht dermaßen hoch wäre.
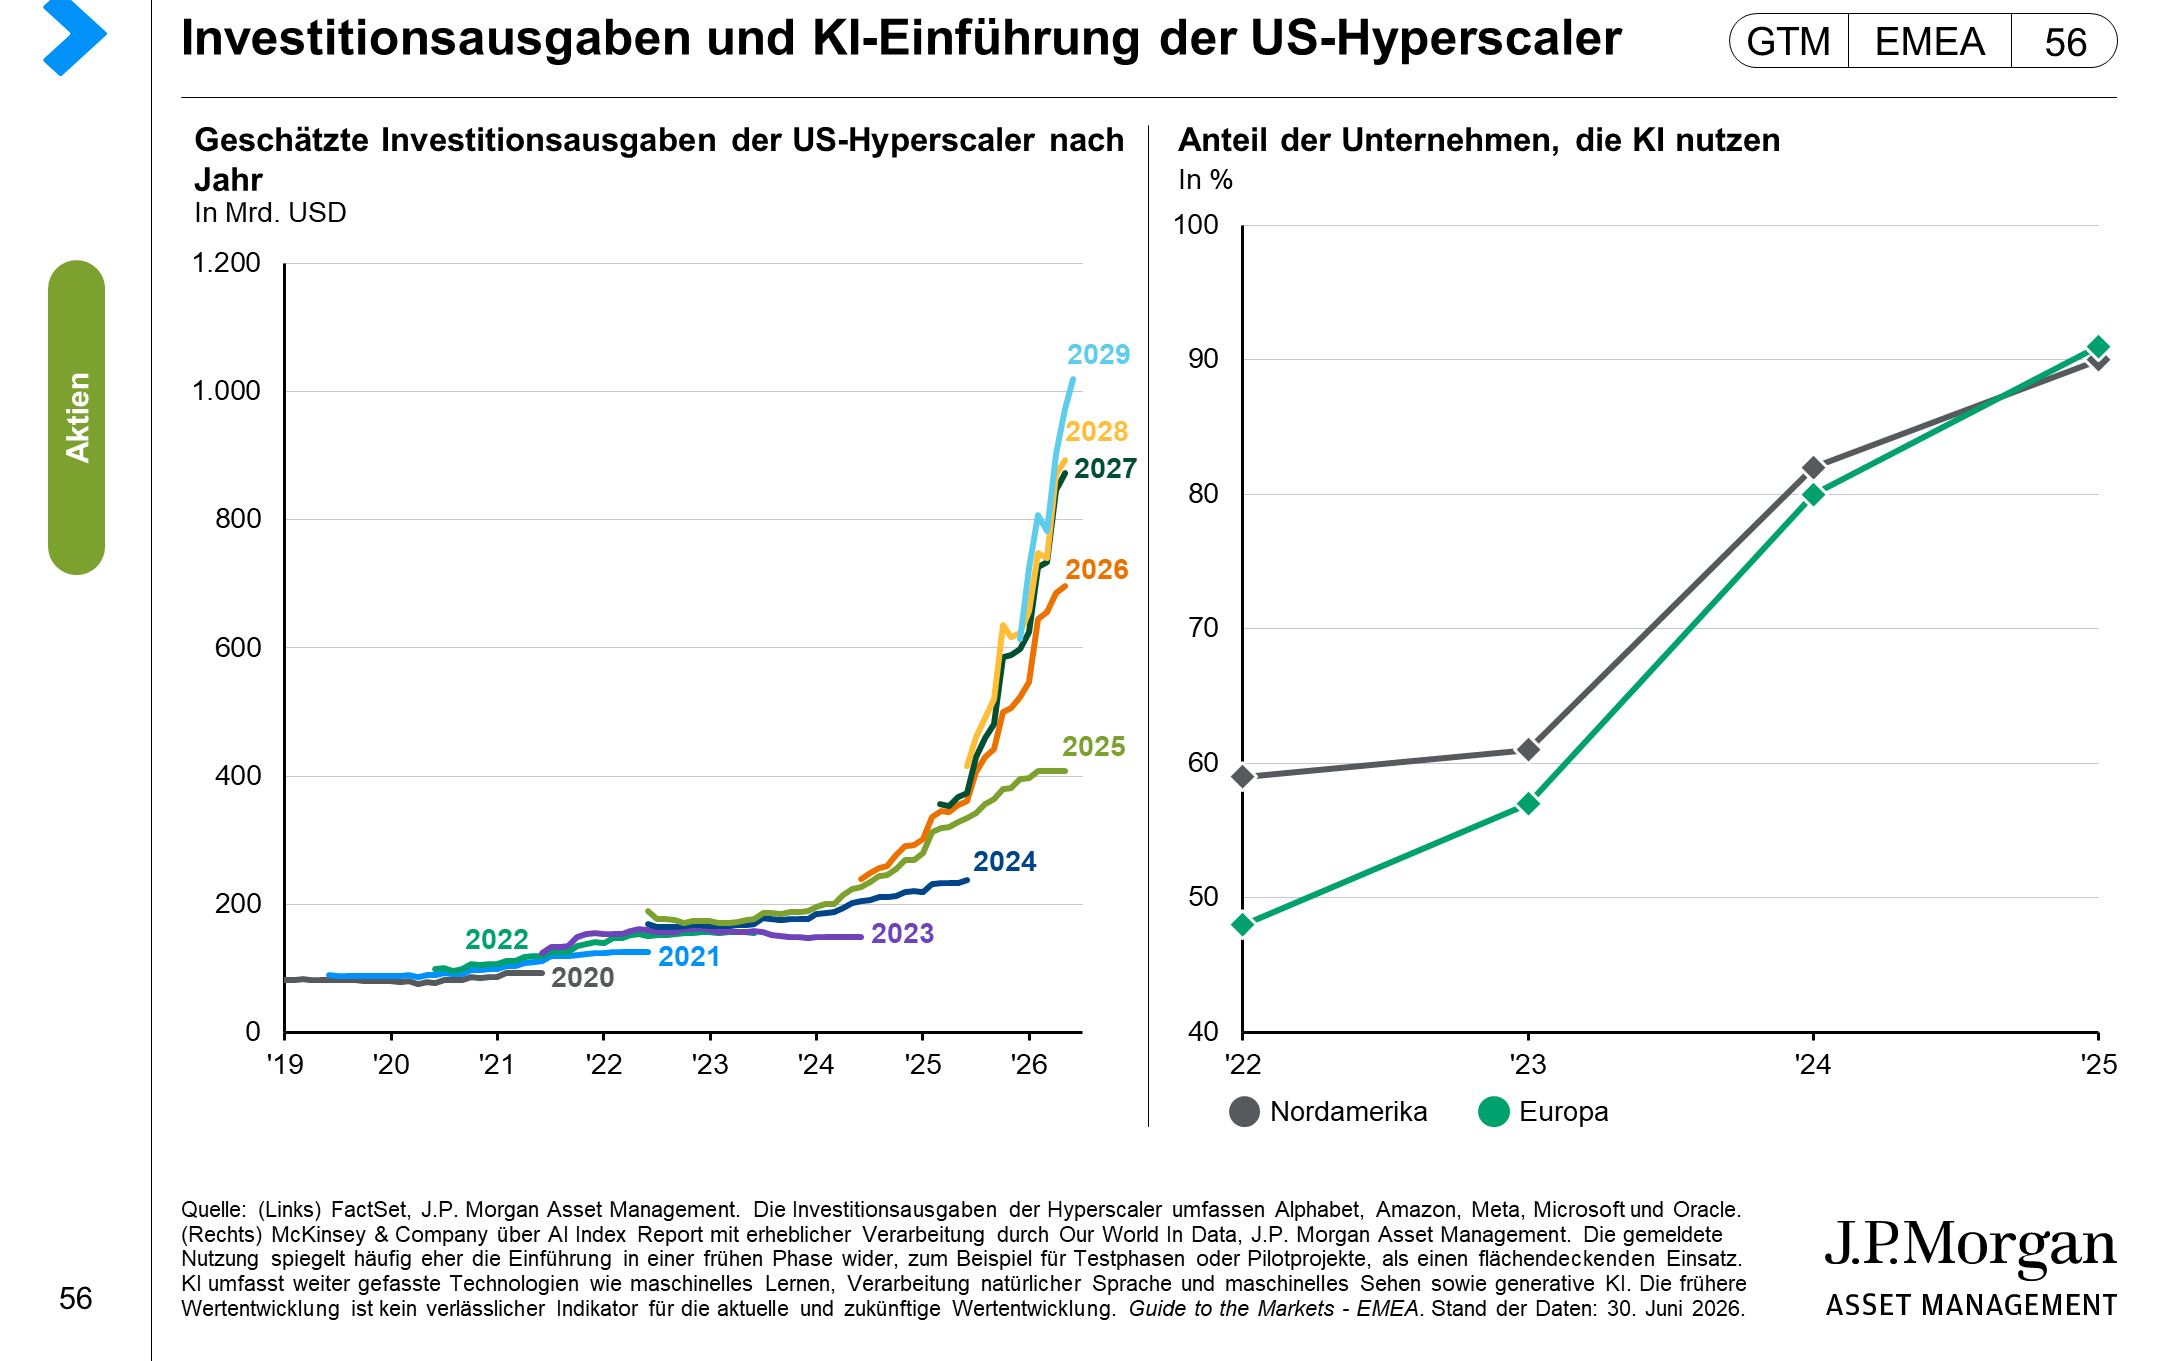
Wie lange werden die Hyperscaler noch dieses massive Investitionstempo aufrechterhalten? Die Ausgaben fressen bereits praktisch den gesamten freien Cashflow auf. Die Konzerne leihen sich inzwischen das Geld. Die Verschuldung steigt. Noch rebellieren die Anteilseigner nicht. Es würde mich aber sehr wundern, wenn nicht bald jemand ruft: „Lasst mal etwas langsamer machen und schauen, wo wir stehen!“
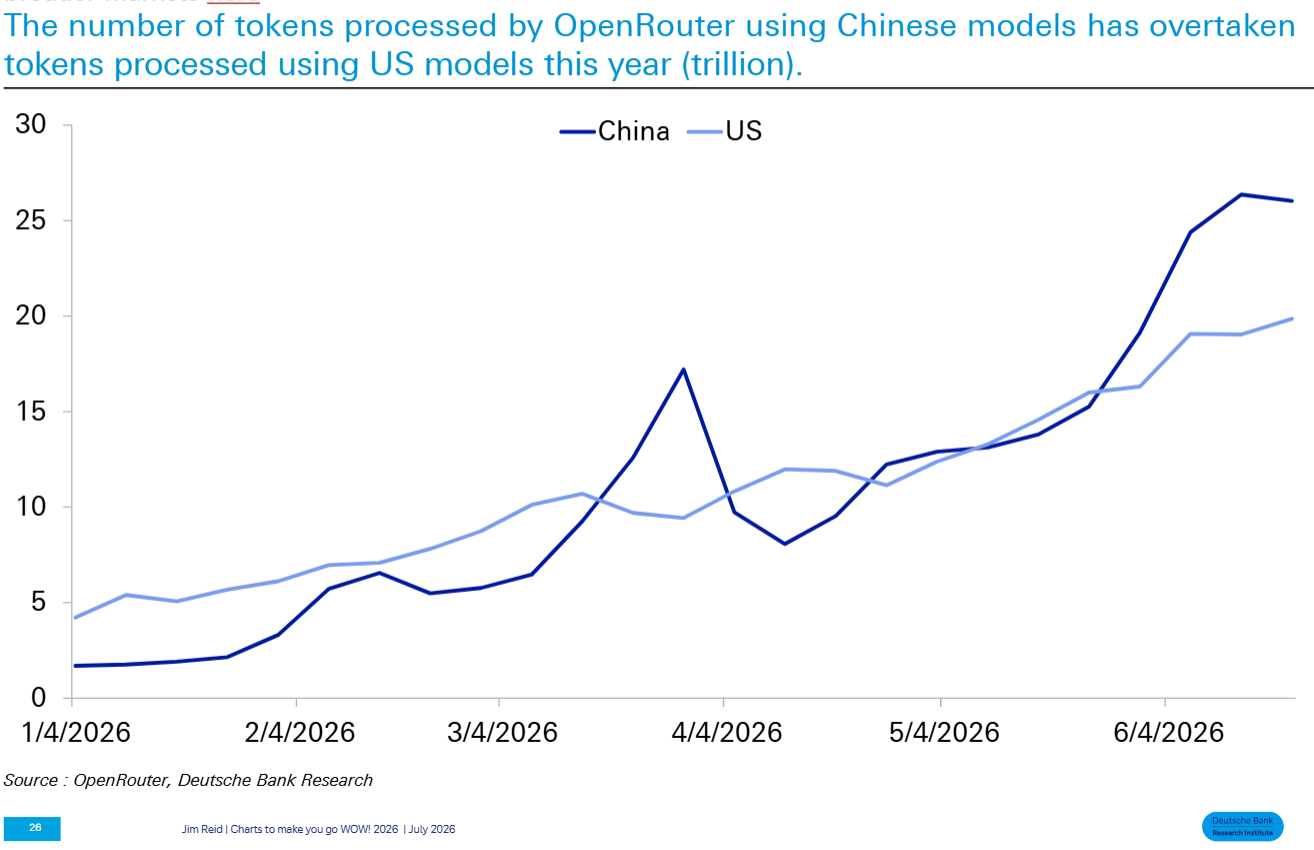
Denn noch immer ist nicht ganz klar, ob und wann sich die massiven Investitionen lohnen werden. Es häufen sich die Berichte, dass Unternehmen preissensitiver werden und versuchen, bei den hohen (und intransparenten) Kosten der Spitzen-KI-Modelle zu sparen. Inzwischen verarbeiten die günstigeren und teilweise sogar kostenlosen chinesischen KI-Modelle mehr Tokens als die US-Modelle.
Daneben gibt es noch einen anderen interessanten Punkt. Denn in den gemeldeten Gewinnen stecken auch Bewertungsgewinne in nicht unerheblicher Höhe. Dahinter stehen zum Beispiel die Beteiligungen an Firmen wie SpaceX oder Anthropic. Fürs erste Quartal beliefen sie sich bei Google, Nvidia und Amazon auf insgesamt rund 69 Milliarden Dollar.
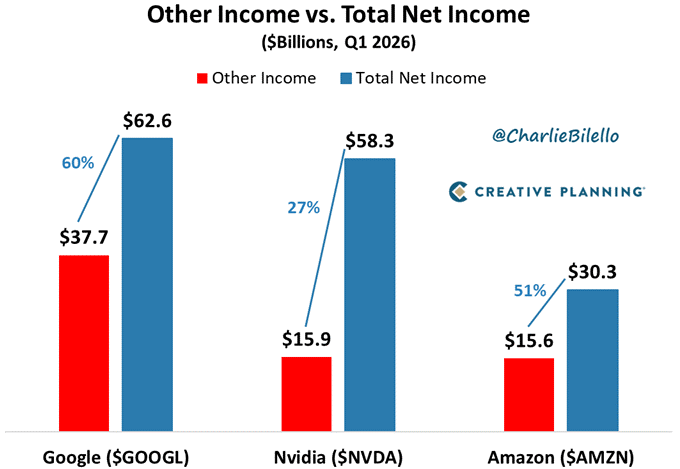
„Ohne diesen Auftrieb hätte das Gewinnwachstum des S&P 500 im ersten Quartal im Jahresvergleich 15 Prozent betragen – deutlich unter dem ausgewiesenen Wert in Höhe von 28 Prozent“, schreibt Charlie Bilello von Creative Planning in einem Kommentar.
Das alles bedeutet nicht, dass der Markt unmittelbar vor einer heftigen Korrektur steht. Das Beispiel IBM zeigt aber, was droht, wenn die Prognosen nicht erfüllt werden. Der Konzern meldete fürs zweite Quartal einen Umsatz von 17,2 Milliarden Dollar. Analysten hatten 17,9 Milliarden Dollar erwartet. Die Aktie fiel wegen der verpassten Prognose um 25 Prozent.