Der „Orange Swan“ schockt wieder die Märkte

Gerade hatte jeder gedacht, dass sich die Situation im Iran-Konflikt normalisiert. Die ersten Schiffe fuhren wieder durch die Straße von Hormus. Das Niveau hatte noch längst nicht den Stand von vor Beginn der Attacken erreicht (siehe Grafik) – aber immerhin. Der Ölpreis fiel.

Doch nun ist alles wieder offen. Der „Orange Swan“ aus dem Weißen Haus wirbelt wieder die Märkte durcheinander. US-Präsident Trump will nichts mehr vom Rahmenabkommen mit dem Iran wissen. Er ließ am Mittwoch eine wahre Schimpftirade Richtung Teheran los:
„Ich will nichts mit ihnen zu tun haben, aber sie sind Abschaum. Es sind kranke Menschen, sie werden von kranken Menschen geführt, und es sind bösartige, gewalttätige Menschen, und wenn sie eine Atomwaffe hätten, würden sie diese einsetzen.“
Der Ölpreis reagierte mit einem deutlichen Kursanstieg und steht wieder in der Nähe von 78 Dollar je Barrel. Das ist bemerkenswert. Denn zuletzt waren dem Markt die Rückschläge im Friedensprozess mehr oder weniger egal gewesen. Der Ölpreis fiel einfach immer wieder, egal, ob Drohnen oder Raketen flogen.
Mit der Eskalation und der Verteuerung bei Öl flammt auch wieder das Inflationsthema auf. Gold verlor gestern deutlich, die Anleihenrenditen stiegen. Man darf nicht vergessen: Vor der Wende stand der Ölpreis noch immer 25 Prozent über dem Niveau vom Februar.
Bisher signalisierte die Fed noch Zurückhaltung bei Zinserhöhungen und will über den Anstieg – im Mai lag die Inflationsrate bei 4,2 Prozent – als ein temporäres Phänomen hinwegsehen. Doch wann wird aus temporär dauerhaft? Seit 63 Monaten liegt die Inflation in den USA über dem Zielwert von zwei Prozent. Die Inflationserwartungen der Bevölkerung betragen fast 3,7 Prozent für nächstes Jahr. Übertragen sich die Ängste in höhere Lohnforderungen, ist der Boden gelegt für Zweitrundeneffekte und eine Lohn-Preis-Spirale. Die Wirtschaft in den USA boomt und Modelle zur Berechnung eines angemessenen Leitzinses wie die Taylor-Regel suggerieren, dass die Geldpolitik deutlich restriktiver sein sollte.
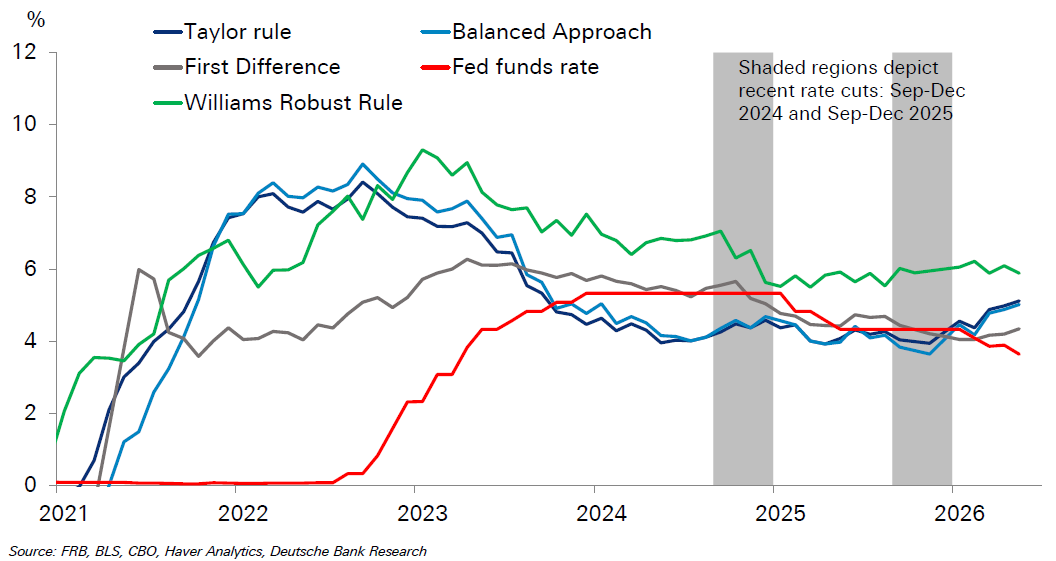
Eine Zinserhöhung preisen die Märkte bereits ein. Aber wird das reichen? Der neue Fed-Chef Kevin Warsh hat sich zumindest bisher als harter Verfechter der Preisstabilität präsentiert. Von einer stärkeren Straffung der Geldpolitik geht aus meiner Sicht die größte Gefahr für den KI-Boom aus. In der Vergangenheit fielen Finanzkrisen und das Platzen von Blasen oft eng mit Zinserhöhungen der Fed zusammen.
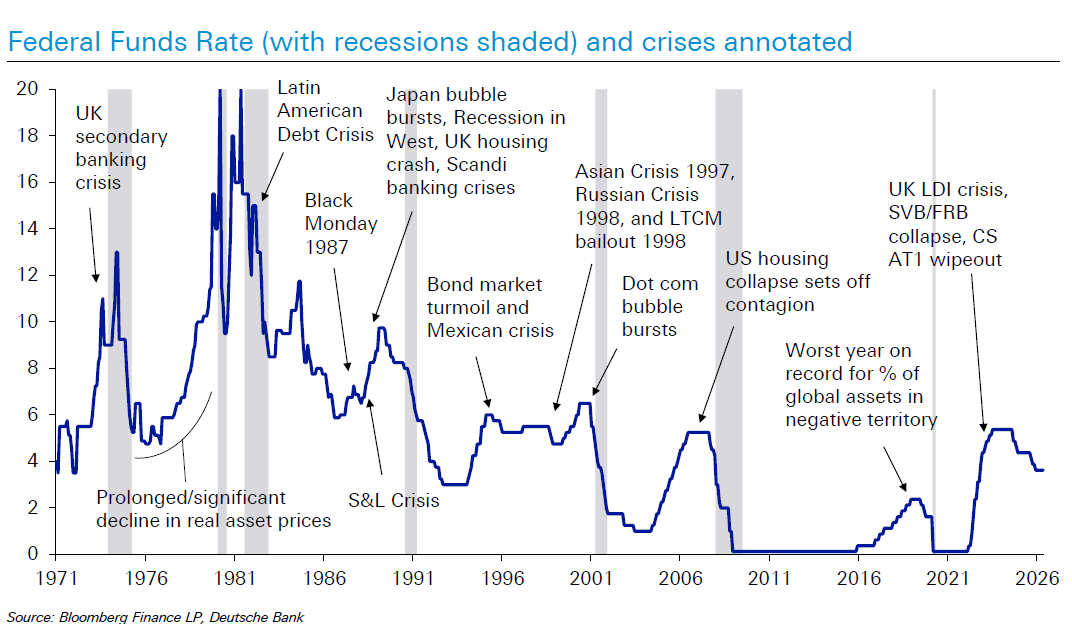
So weit ist es natürlich noch nicht. Und Trump kann genauso schnell seine Meinung wieder in die andere Richtung ändern. Aber es gilt, das Risiko im Auge zu behalten.