Cloud und KI: Microsoft-Strategie überzeugt Analysten

Das US-Analysehaus Jefferies hat seine Kaufempfehlung für die Aktien von Microsoft bekräftigt und das Kursziel bei 575 US-Dollar belassen. Die Analysten sehen das Unternehmen weiterhin in einer starken Position, insbesondere aufgrund der anhaltenden Wachstumsdynamik in den Bereichen Cloud Computing und Künstliche Intelligenz.
Zudem werden die Unternehmensziele von Microsoft als erreichbar eingeschätzt, was die positive Einschätzung zusätzlich untermauert.
Im aktuellen Marktumfeld hebt Jefferies hervor, dass Microsoft von den strukturellen Trends in der Technologiebranche profitiert. Die zunehmende Nachfrage nach Cloud-Lösungen und innovativen KI-Anwendungen stützt laut den Experten sowohl das Umsatzwachstum als auch die Margenentwicklung des Konzerns.
Microsofts Fähigkeit, diese Technologien erfolgreich zu monetarisieren, wird als zentraler Treiber für die weitere Kursentwicklung gesehen. Analyst Brent Thill rechnet im zweiten Quartal mit einer verstärkten aktienspezifischen Outperformance von US-Internet- und Softwareunternehmen gegenüber den relevanten Benchmark-Indizes.
Vor diesem Hintergrund zählt Microsoft für Jefferies zu den bevorzugten Titeln im Technologiesektor. Die Analysten gehen davon aus, dass die Aktie weiterhin von den starken fundamentalen Trends profitieren wird und sehen weiteres Potenzial für Kurssteigerungen.
Technische Analyse der Microsoft-Aktie
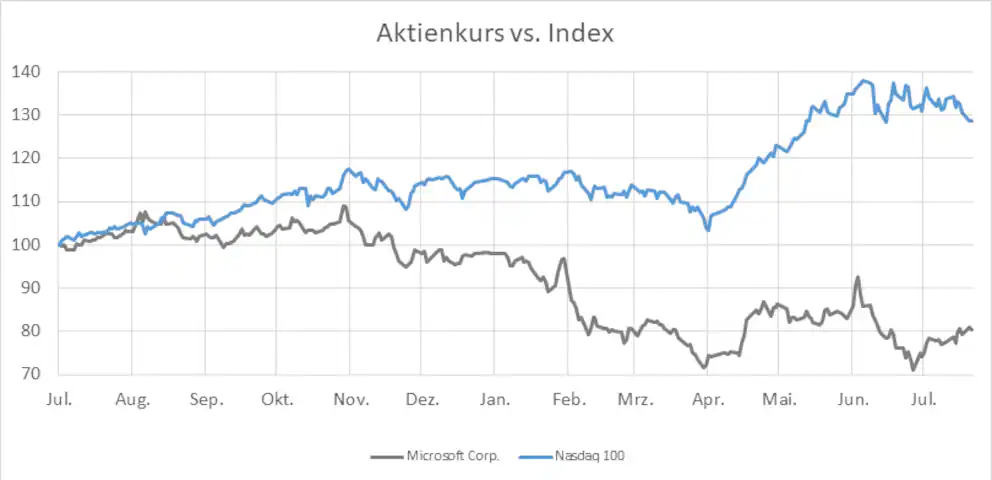
Der Software-Gigant aus Redmond hat in den vergangenen 12 Monaten das Börsenparkett eher als Stolperstrecke erlebt: Während der Nasdaq 100 mit satten 24 Prozent im Plus glänzte, verlor Microsoft satte 22 Prozent.
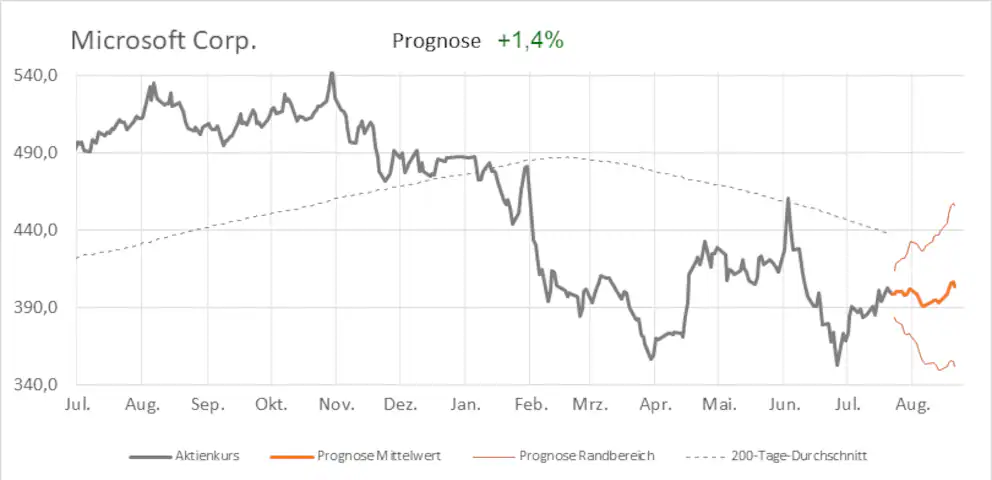
Nach einem holprigen Start und einer kurzen Rallye im Herbst 2025 folgte ein tiefer Absturz bis in den April, gefolgt von mehreren zaghaften Erholungen, die stets im Keim erstickt wurden. Heute notiert die Aktie bei 400 US-Dollar – weit entfernt von alten Höhen und deutlich hinter dem Index zurück.
Technisch betrachtet steht der Windows-Hersteller aktuell rund neun Prozent unter seiner 200-Tage-Linie, die bei 438 US-Dollar verläuft – ein klares Signal für anhaltenden Abwärtstrend. Die Durchschnittslinie selbst fällt seit Monaten, die jüngsten Erholungsversuche konnten das Bild nicht nachhaltig drehen.
Unsere Daten belegen, dass der Verkaufsdruck zwar nachlässt, doch von einer Trendwende ist die Aktie noch ein gutes Stück entfernt.
Unsere Modelle zeigen für die kommenden vier Wochen einen möglichen Kursbereich zwischen 355 und 456 US-Dollar. Der wahrscheinlichste Pfad liegt mit einem Plus von rund 1,4 Prozent eher im Bereich einer moderaten Erholung, ohne den übergeordneten Trend zu brechen. Kurzfristige Schwankungen bleiben die Regel, doch ein nachhaltiger Befreiungsschlag ist vorerst nicht in Sicht.